الذهب يعود فوق 4,000 دولار والفائدة الأميركية في أعلى مستوياتها: كيف يجعل اللبناني «الفائدة المركّبة» تعمل لصالحه؟ -- Nov 04 , 2026 106
المال والعالم | 4 تشرين الثاني 2026
استيقظت الأسواق اليوم على نتائج الانتخابات النصفية الأميركية، بعد فوز واضح للديمقراطيين. أول ردّ فعل كان على الدولار، الذي تراجع، فقفز الذهب أكثر من 2% ليعود فوق 4,000 دولار للأونصة، والفضة نحو 4% إلى قرابة 51.7 دولاراً. وارتدّ البيتكوين فوق 78 ألف دولار، فيما تحوّلت أسواق آسيا من الهبوط إلى الصعود، وقلّصت عقود الأسهم الأميركية خسائرها.
لكن وسط كل هذا الضجيج، هناك رقم واحد يجب أن يهمّ المستثمر اللبناني أكثر من غيره: الأسواق تراهن بنسبة 79% على أن يرفع الاحتياطي الفدرالي الفائدة مجدداً في كانون الأول. بمعنى آخر، العائد على الدولار الآمن في أعلى مستوياته منذ سنوات. وهذا هو الوقت المثالي لنتحدث عن أقوى أداة في عالم المال: الفائدة المركّبة.
ماذا يحصل عالمياً؟
• الانتخابات الأميركية: فوز الديمقراطيين كان متوقعاً إلى حدّ كبير، لذلك جاء ردّ الأسواق محدوداً بعد قلق أولي حادّ. الأنظار الآن على تقرير الوظائف الأميركي يوم الجمعة.
• الفائدة: احتمال رفع الفائدة الأميركية في كانون الأول بلغ 79% وفق أداة CME FedWatch، وعائد السندات الأميركية لعشر سنوات لا يزال قرب 4.9% رغم تراجعه اليوم.
• الجيوسياسة: واشنطن وطهران لا تزالان بعيدتين عن اتفاق لإنهاء الحرب، والرئيس ترامب لم يستبعد استئناف العمليات العسكرية بعد الانتخابات، ما يُبقي النفط والذهب في حالة تقلّب.
وفي لبنان؟
• الأجور: تصحيح الأجور لا يزال عالقاً عند عتبة الحدّ الأدنى البالغ نحو 313 دولاراً، بعيداً جداً عن كلفة المعيشة الفعلية.
• صندوق النقد: بعثة الصندوق تصل إلى بيروت بين 9 و13 تشرين الثاني، والهدف اتفاق على مستوى الخبراء قبل نهاية العام. لكن لا جدول زمنياً بعد لإعادة الودائع، وقانون توزيع الخسائر لم يُقرّ.
• الأرقام: تتوقع وزارة المال انكماشاً بنحو 7.5% هذا العام قبل نموّ متوقع بنسبة 4.5% في 2027. في المقابل، بلغت الودائع الجديدة بالدولار «الفريش» نحو 5.65 مليار دولار في آب، بحسب تقرير بنك عوده، وهو مؤشر على أن اللبنانيين بدأوا يعيدون بناء مدّخراتهم خارج الودائع القديمة.
• السندات اللبنانية (يوروبوند): تتداول بين 26 و28.6 سنتاً للدولار، أي أن السوق لا تزال تتوقع خسارة كبيرة للدائنين.
الدرس من لبنان واضح: المدّخرات التي بقيت «نائمة» في مكان واحد خسرت معظم قيمتها. والسؤال اليوم: كيف تبني ثروة جديدة بطريقة صحيحة؟
ما هي الفائدة المركّبة؟
ببساطة: أن يربح مالك… ثم يربح ربحُك أيضاً.
إذا استثمرت 1,000 دولار بعائد 8% سنوياً، تربح 80 دولاراً في السنة الأولى. في السنة الثانية، لا تربح على 1,000 فقط، بل على 1,080. ومع مرور السنوات، يكبر المبلغ ككرة الثلج. في البداية تبدو الزيادة صغيرة، لكن بعد 15 أو 20 عاماً تصبح الأرباح أكبر من المبلغ الذي وضعته أنت.
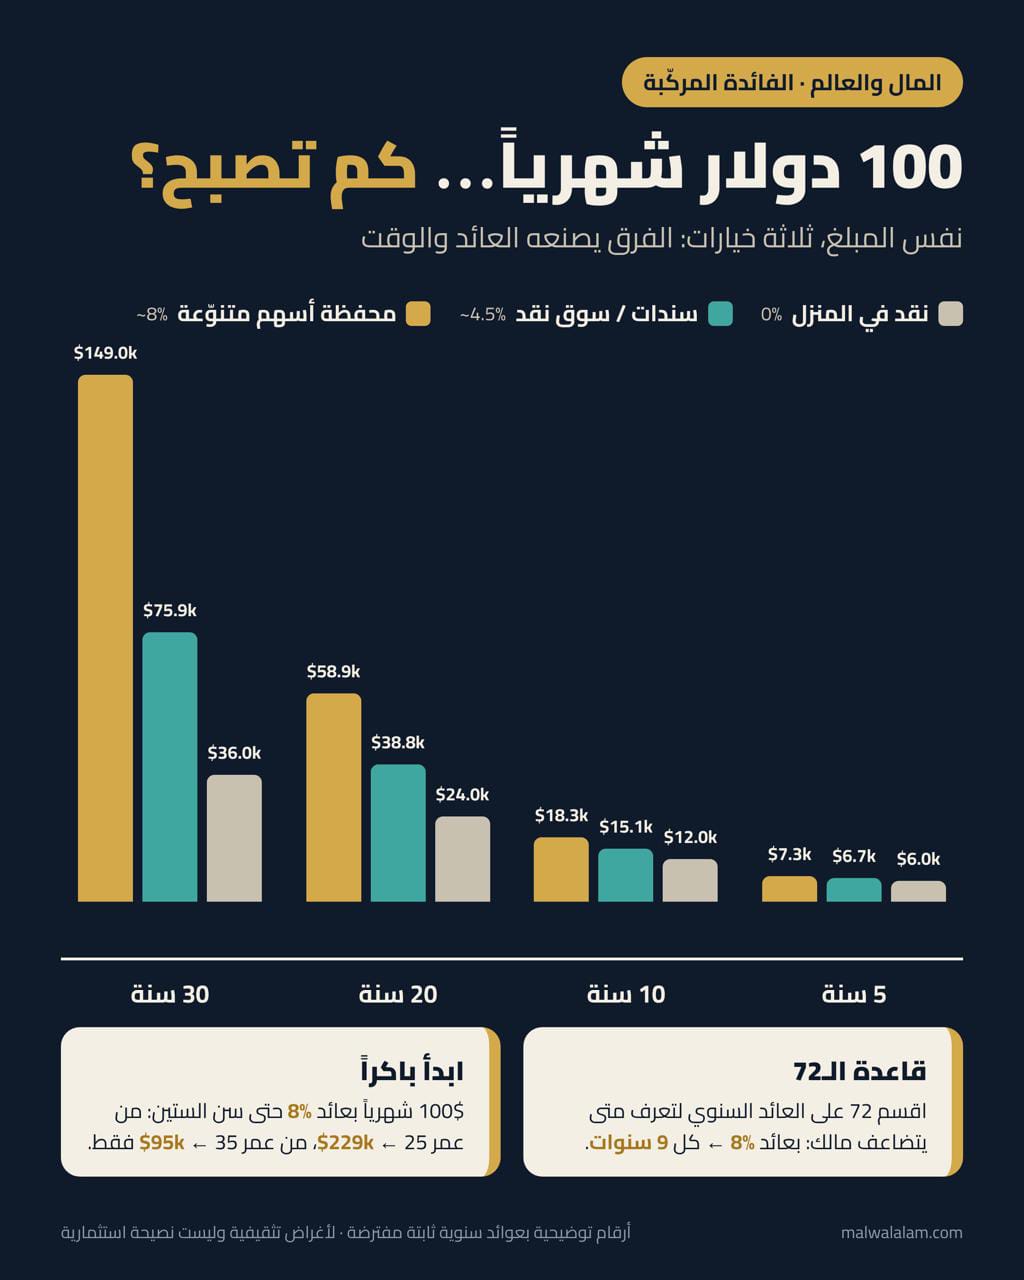
مثال: 100 دولار شهرياً، ثلاثة خيارات
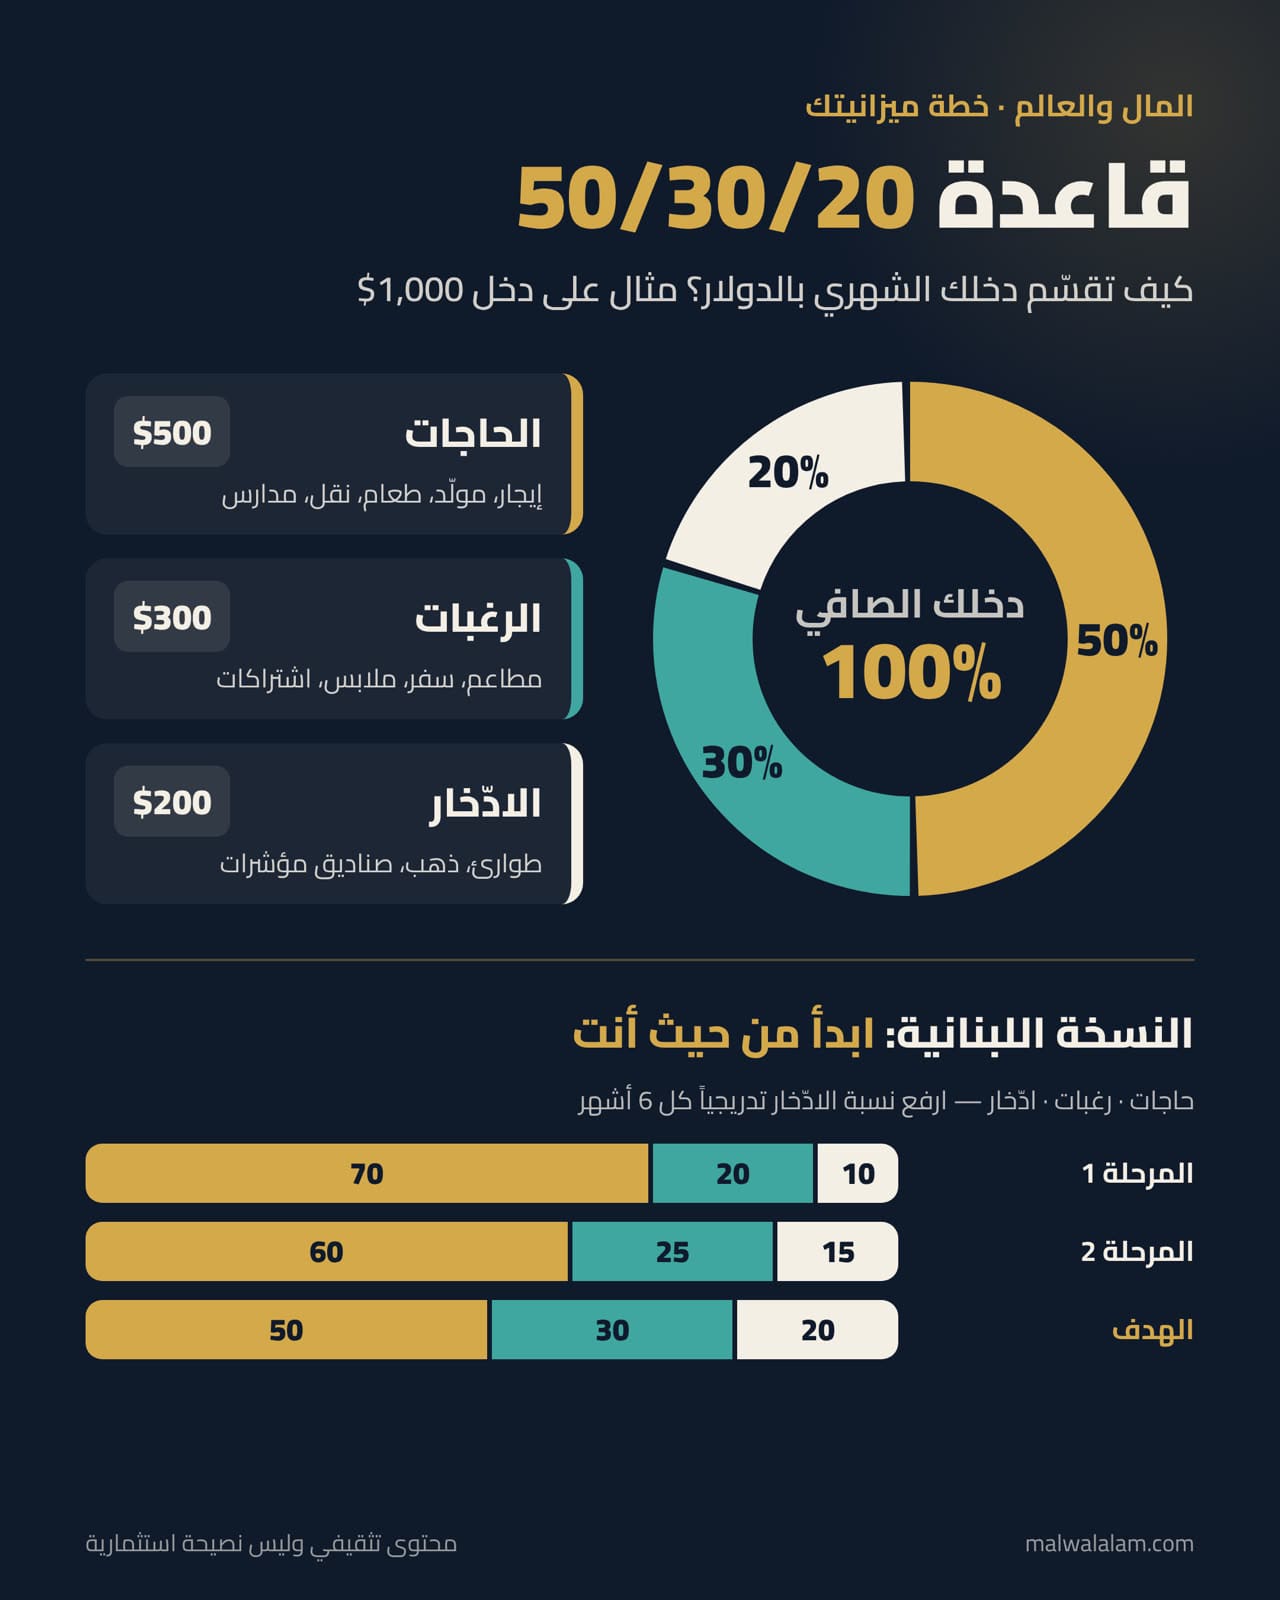
لنفترض أنك تدّخر 100 دولار شهرياً (أقل من ثلث الحدّ الأدنى للأجور، أو جزء صغير من تحويل يصلك من الخارج):
المدة نقد في المنزل (0%) سندات / صندوق سوق نقد (~4.5%) محفظة أسهم متنوّعة (~8%)
5 سنوات 6,000$ 6,700$ 7,300$
10 سنوات 12,000$ 15,100$ 18,300$
20 سنة 24,000$ 38,800$ 58,900$
30 سنة 36,000$ 75,900$ 149,000$
المبلغ الذي دفعته من جيبك واحد في الحالات الثلاث: 36,000 دولار على 30 عاماً. الفرق كله صنعته الفائدة المركّبة والوقت.
وتذكّر: النقد في المنزل ليس «صفراً» فعلياً. مع تضخم يقارب 17% في لبنان، يخسر المال الجامد جزءاً من قدرته الشرائية كل عام، حتى لو كان بالدولار، لأن الأسعار بالدولار ترتفع أيضاً.
قاعدتان يجب أن تحفظهما
1. قاعدة الـ72: اقسم 72 على العائد السنوي لتعرف بعد كم سنة يتضاعف مالك. بعائد 8%: كل 9 سنوات. بعائد 4.5%: كل 16 سنة. وبالعكس، إذا كان التضخم 17%، فقيمة نقدك الجامد تنخفض إلى النصف خلال نحو 4 سنوات فقط.
2. الوقت أهم من المبلغ: شخص يبدأ بادّخار 100 دولار شهرياً من عمر 25 حتى 60، بعائد 8%، يصل إلى نحو 229 ألف دولار. وشخص يبدأ من عمر 35 يصل إلى 95 ألفاً فقط، أي أقل من النصف، رغم أنه دفع 30 ألف دولار مقابل 42 ألفاً للأول. السنوات العشر الأولى هي الأغلى.
كيف يستفيد المستثمر اللبناني منها اليوم؟
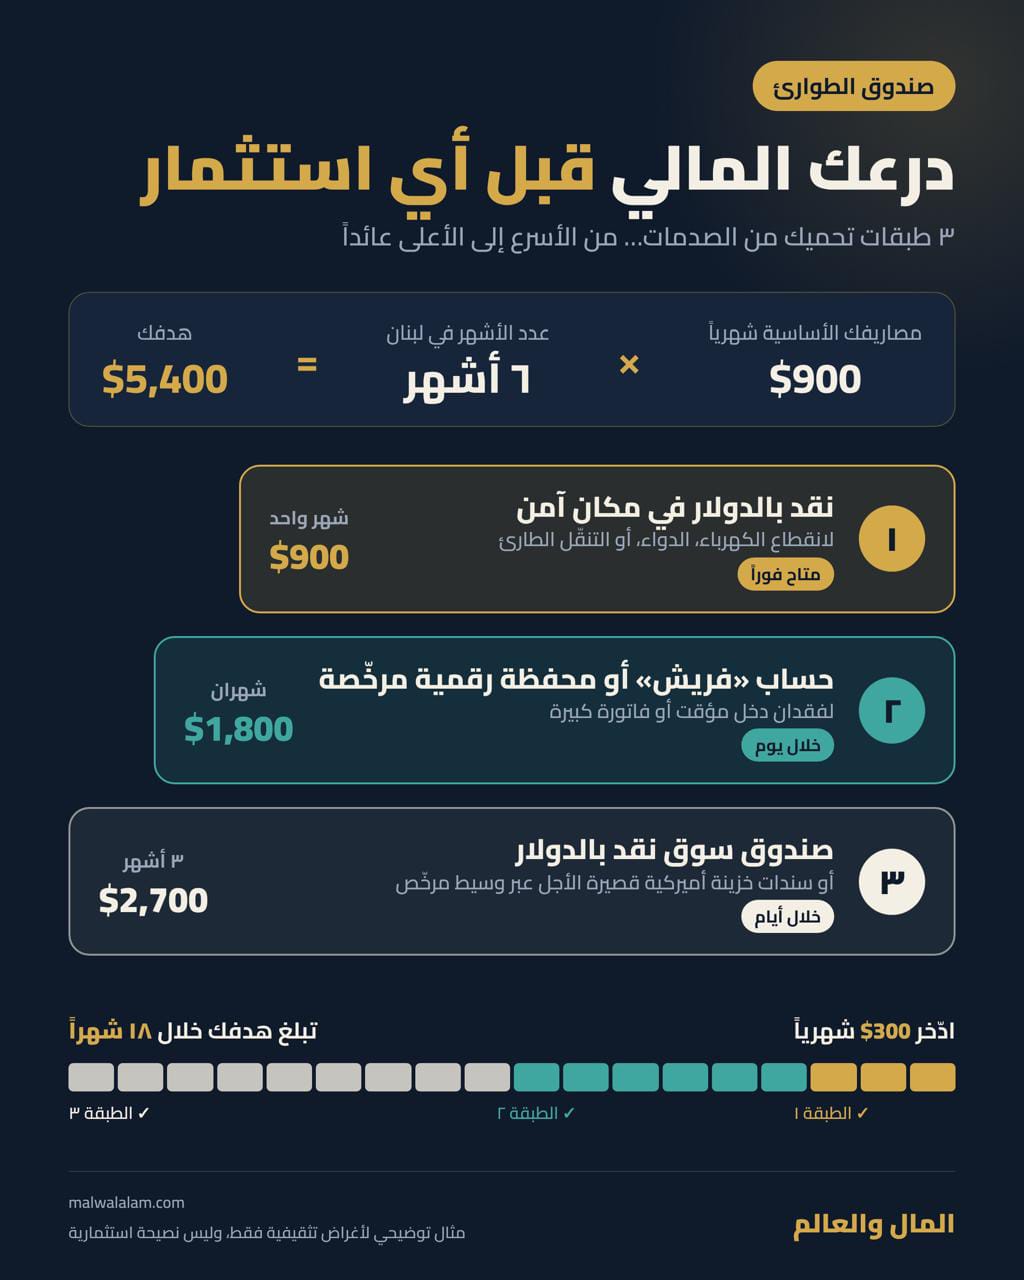
1. صندوق الطوارئ أولاً. كما شرحنا أمس، لا تستثمر قبل أن تؤمّن 6 أشهر من مصاريفك. الفائدة المركّبة تحتاج وقتاً، وأي سحب اضطراري يقطع «كرة الثلج».
2. استفد من الفائدة الأميركية المرتفعة. مع عائد قرب 4–5% على أدوات الدولار القصيرة الأجل (صناديق سوق النقد وسندات الخزينة الأميركية)، يمكن للجزء الآمن من مدّخراتك أن يعمل بدل أن ينام في الخزنة. اختر وسيطاً مرخّصاً وموثوقاً.
3. للمدى الطويل: صناديق المؤشرات المتنوّعة. الأسهم العالمية حقّقت تاريخياً متوسط عوائد يقارب 7–10% سنوياً على المدى الطويل، لكن مع تقلّبات حادة في الطريق (رأينا ناسداك يهبط نحو 9% عن قمّته خلال أسابيع). الاستثمار الشهري المنتظم يخفّف أثر هذا التقلّب.
4. أعِد استثمار الأرباح. لا تسحب التوزيعات والفوائد. إعادة استثمارها هي جوهر الفائدة المركّبة.
5. انتبه للرسوم. رسم إدارة بنسبة 2% سنوياً قد يبدو صغيراً، لكنه على 30 عاماً يمكن أن يأكل ربع ثروتك أو أكثر. الفائدة المركّبة تعمل ضدك أيضاً… في الرسوم والديون.
6. وتذكّر الوجه الآخر: الديون. بطاقات الائتمان والقروض الاستهلاكية بفوائد مرتفعة هي «فائدة مركّبة معكوسة». سدّد الديون الغالية قبل أن تبدأ الاستثمار.
الخلاصة
قد يرتفع الذهب اليوم ويهبط البيتكوين غداً، وقد تتأخّر بعثة صندوق النقد ويتأخّر معها قانون الودائع. لكن المعادلة الوحيدة المضمونة في عالم المال هي: مبلغ منتظم + عائد معقول + وقت طويل = ثروة. الخبر السيّئ أن اللبنانيين خسروا سنوات من مدّخراتهم. الخبر الجيّد أن أفضل وقت للبدء من جديد… هو اليوم.